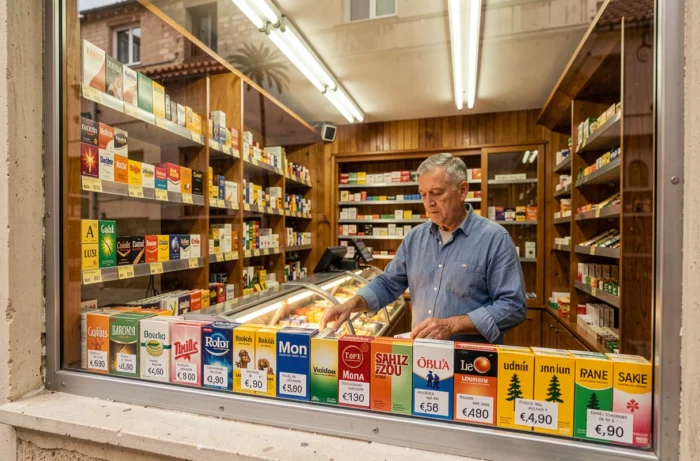
Un paquete de Marlboro Red cuesta aproximadamente el doble en Francia en comparación con España. Esta realidad tarifaria, que ha alimentado durante años el flujo de compradores transfronterizos hacia Irun, persiste en 2026. Las razones tienen menos que ver con una política comercial local que con mecanismos fiscales estructurales, profundamente arraigados en el derecho español y europeo.
Reforma fiscal española de 2025: lo que ha cambiado sin reducir la brecha
España ha modificado la estructura de su impuesto sobre el tabaco en 2025. La Agencia Tributaria ha aumentado los derechos específicos en aproximadamente un 13 a 14 % sobre los cigarrillos y cigarros, y en casi un 36 % sobre otros productos de tabaco. Este aumento, lejos de ser insignificante, se ha acompañado de un reequilibrio interno: la parte específica ha aumentado mientras que la parte proporcional (ad valorem) ha disminuido.
Este mecanismo tiene una consecuencia directa sobre el precio en estantería. Las marcas de entrada y de gama media absorben mejor el aumento que en un sistema con una fuerte componente proporcional como el de Francia. Resultado: incluso después de esta reforma, las tarifas españolas siguen siendo notablemente inferiores a las tarifas francesas, especialmente en las referencias más vendidas a los transfronterizos.
Para entender todos los factores que influyen en el precio de los cigarrillos en Irun en 2026, la fiscalidad no constituye más que una parte de la ecuación, pero es la variable que pesa más.
Fiscalidad francesa contra fiscalidad española: los ítems que agravan la brecha
En Francia, la tributación del tabaco se basa en una combinación de altos derechos de aduana y un IVA al tipo completo, todo ello indexado desde 2023 a una escala regularmente aumentada. El objetivo declarado es sanitario: hacer que el tabaco sea lo suficientemente caro para desincentivar el consumo.
España aplica una lógica diferente. El precio de los cigarrillos se fija a nivel nacional por el Comisionado para el Mercado de Tabacos, vinculado al Ministerio de Finanzas. Las tarifas son uniformes en toda la península: un paquete vendido en Irun cuesta exactamente lo mismo que en Sevilla o Barcelona. No existe ningún régimen fiscal fronterizo particular.

La única excepción son las Islas Canarias, sujetas al IGIC (Impuesto General Indirecto Canario) y no al IVA español, con tasas reducidas que hacen que el tabaco sea aún más barato en el archipiélago. Esta particularidad no afecta a los compradores transfronterizos en el País Vasco.
Los datos de los competidores permiten situar las diferencias en algunas marcas comunes:
- Marlboro Red: 13,50 € en Francia frente a 6,25 € en España, lo que representa una diferencia que supera el simple.
- Camel Filters: 13,00 € en Francia, 6,10 € en España, una relación comparable.
- Winston Classic: 13,00 € del lado francés, 5,85 € del lado español, una de las mayores diferencias entre las marcas comunes.
Estos precios son los del paquete de 20 cigarrillos, tal como se muestran en las tarifas oficiales de cada país. La cartón (10 paquetes) amplifica mecánicamente el ahorro realizado.
Irun y la frontera vasca: un punto de compra que no funciona como Le Perthus
Las comparaciones entre zonas fronterizas a veces ocultan realidades muy diferentes. Irun no es Le Perthus ni La Jonquera. La ciudad es un centro urbano en sí mismo, con sus estancos (oficinas de tabaco autorizadas) distribuidos en el tejido comercial clásico, y no concentrados en una zona dedicada a compras transfronterizas.
Los precios mostrados en los estancos de Irun son idénticos a los del resto de España. La atractividad de Irun radica en su proximidad inmediata a Hendaye, accesible en unos minutos, lo que lo convierte en el punto de paso más conveniente para los residentes del País Vasco francés y, más ampliamente, del suroeste.
Un elemento reciente merece atención: se han reportado controles reforzados del lado francés en la frontera de Irun en 2026, atribuidos por las autoridades locales vascas a medidas relacionadas con la inmigración. Estos controles pueden alargar los tiempos de paso y modificar la experiencia de compra, sin embargo, no afectan los precios ni las cantidades permitidas.
Cantidades permitidas al regreso a Francia
El marco aduanero para las compras intra-UE sigue siendo el de los umbrales indicativos. Para los cigarrillos, la franquicia se establece en 200 cigarrillos (es decir, un cartón) por persona en el marco de un uso personal. Un exceso expone a multas significativas, y los aduaneros pueden reclasificar la compra como importación comercial.
Estos umbrales no han cambiado en 2026, a pesar de las discusiones recurrentes a nivel europeo sobre un posible endurecimiento.
Directiva europea en preparación: hacia un aumento de la fiscalidad mínima
La Comisión Europea está preparando una revisión de la directiva sobre la tributación del tabaco que prevé un aumento del 139 % del impuesto mínimo aplicable en toda la Unión. Si esta propuesta prospera, podría modificar significativamente los precios en los países donde la fiscalidad es hoy la más baja.
Los datos disponibles no permiten concluir sobre el calendario exacto ni sobre los márgenes de negociación de los Estados miembros. España, cuyo mercado del tabaco genera ingresos fiscales sustanciales a través de las ventas a turistas y transfronterizos, tendrá que hacer arbitrajes entre la salud pública y los ingresos presupuestarios.
Si se adopta la directiva, la brecha de precios entre Irun y Hendaye podría reducirse en los próximos años, sin necesariamente desaparecer. Las estructuras fiscales nacionales conservarían un margen de maniobra, y los hábitos de compra transfronteriza no se desvanecen de la noche a la mañana.

El diferencial de precios del tabaco entre Francia y España se basa en fundamentos fiscales sólidos, reforzados por elecciones políticas divergentes en materia de salud pública. Irun sigue siendo, en septiembre de 2026, el punto de compra privilegiado para los transfronterizos del suroeste. La reforma española de 2025 no ha cerrado la brecha, y solo una convergencia fiscal europea podría modificar su trayectoria.


